


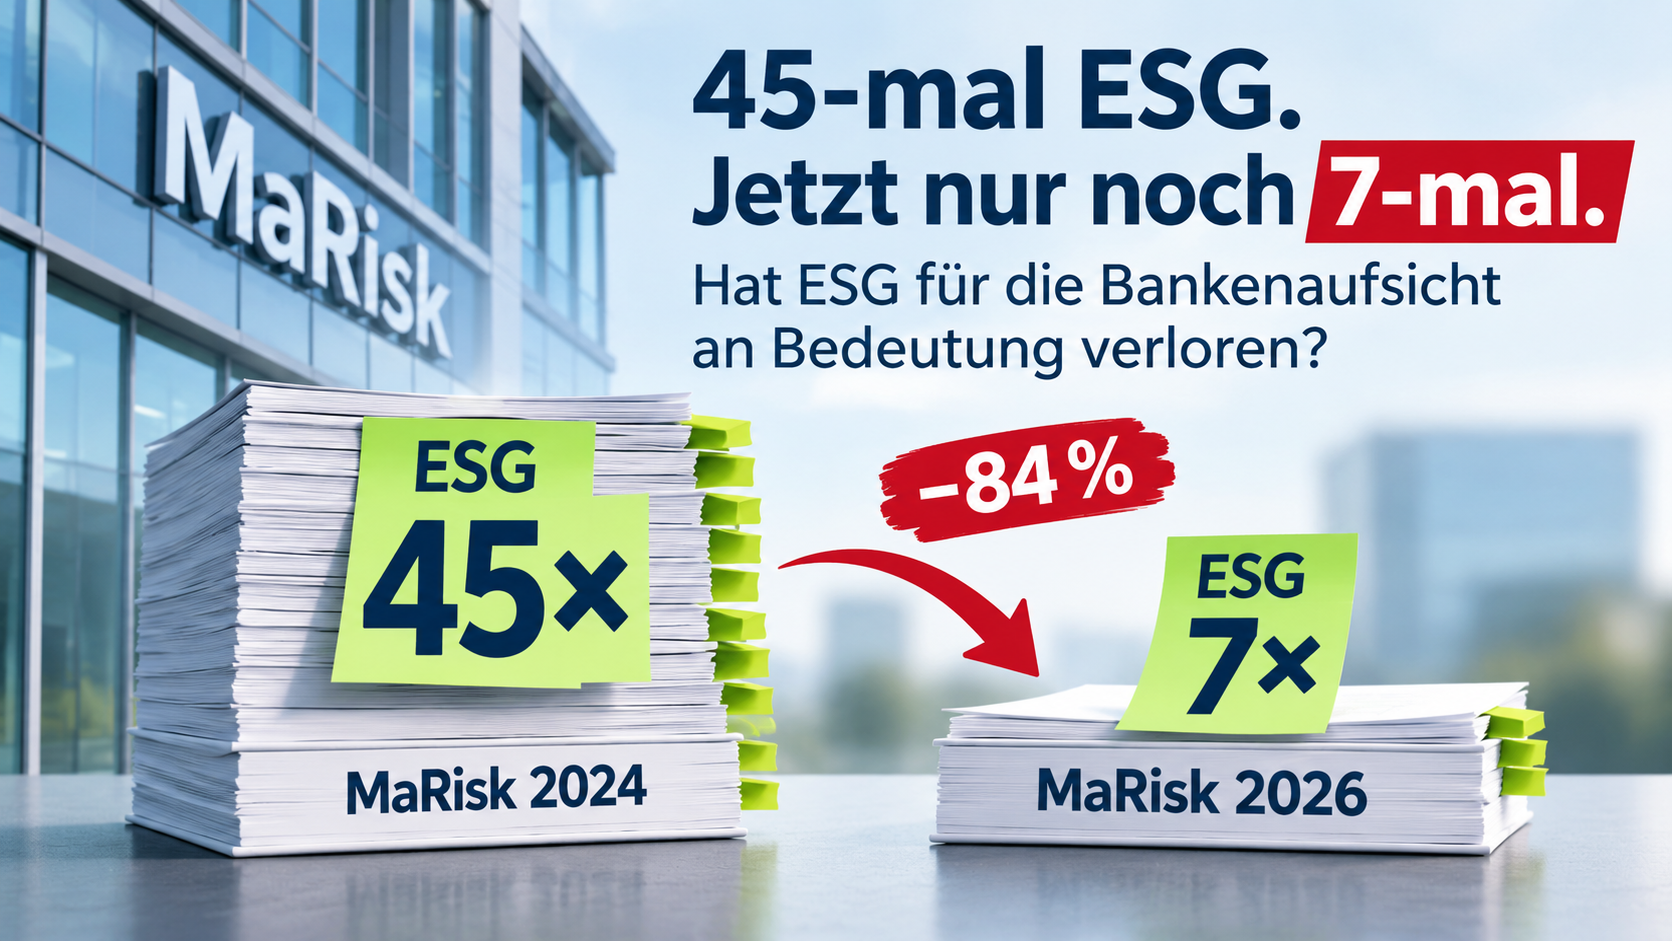
45-mal ESG. Jetzt nur noch 7-mal. Hat ESG für die Bankenaufsicht an Bedeutung verloren?
Die 9. MaRisk-Novelle hat zahlreiche ESG-Regelungen gestrichen. Doch was steckt dahinter – und was bedeutet das für die Immobilienbewertung?
Weitere Beiträge der Serie
Auf der Übersichtsseite finden Sie alle Beiträge zur 9. MaRisk-Novelle sowie den vertiefenden Fachbeitrag im KreditPraktiker.
Zur vollständigen Artikelserie
Die MaRisk vom Mai 2024 enthielten einschließlich ihrer Erläuterungen 45 Nennungen des Begriffs „ESG“. In der Neufassung vom 30. Juni 2026 sind es gerade einmal sieben.
Besonders bemerkenswert: Im besonderen Teil der MaRisk, der das Kreditgeschäft regelt, sind die bisherigen ausdrücklichen ESG-Vorgaben vollständig entfallen. Das betrifft auch die Sicherheitenbewertung.
Hat die Bankenaufsicht ihre Anforderungen an den Umgang mit ESG-Risiken damit erheblich reduziert?
Nicht unbedingt. Denn vor allem die regulatorische Systematik hat sich verändert.
ESG ist nicht verschwunden – die Anforderungen stehen jetzt an anderer Stelle
Mit dem Bankenrichtlinienumsetzungs- und Bürokratieentlastungsgesetz (BRUBEG) vom 25. März 2026 wurden wesentliche Anforderungen an das ESG-Risikomanagement in den §§ 26c und 26d Kreditwesengesetz (KWG) gesetzlich verankert. Damit wurden die ESG-Risikomanagementanforderungen im KWG gebündelt.
Parallel dazu hat die Bankenaufsicht die MaRisk mit der 9. Novelle deutlich gestrafft und zahlreiche bisherige Detailregelungen entfernt.
Das erklärt einen wesentlichen Teil der Streichungen.
Allerdings wäre es zu einfach, daraus zu schließen, dass sämtliche bisherigen Anforderungen lediglich an anderer Stelle fortbestehen. Einzelne Detailvorgaben sind tatsächlich entfallen, und für kleinere Institute bestehen gesetzliche Erleichterungen.
Entscheidend ist deshalb, ob eine gestrichene MaRisk-Anforderung bereits durch andere Rechtsvorschriften abgedeckt wird.
Was bedeutet das für die Sicherheitenbewertung?
Die MaRisk 2024 enthielten in den Erläuterungen zu BTO 1.2.1 Tz. 2 noch die ausdrückliche Vorgabe, wertrelevante ESG-Risiken bei der Sicherheitenbewertung zu berücksichtigen. Als Beispiel wurde die Energieeffizienz von Gebäuden genannt.
In den MaRisk 2026 ist diese Anforderung entfallen.
Auch der fortbestehende Verweis auf Abschnitt 7.1.1 der EBA-Leitlinien für die Kreditvergabe und Überwachung führt nicht unmittelbar zu dieser Regelung zurück. Denn die entsprechende ESG-Anforderung steht in Tz. 208 und damit außerhalb des weiterhin in Bezug genommenen Abschnitts.
Bedeutet das, dass die von BaFin und Bundesbank beaufsichtigten Institute (LSIs) bei der Sicherheitenbewertung im Rahmen der Kreditvergabe künftig wertrelevante ESG-Eigenschaften und -Risiken, etwa die Energieeffizienz oder Naturgefahrenrisiken, außer Acht lassen können?
Nein. Denn die Berücksichtigung wertrelevanter Eigenschaften und Risiken gehört zu den grundlegenden Anforderungen an jede sachgerechte Immobilienbewertung.
Grundsätzlich sind bei einer Immobilienbewertung die für den jeweiligen Bewertungszweck relevanten und erkennbaren wertbeeinflussenden Merkmale und Umstände zu berücksichtigen. Das gilt unabhängig davon, ob diese als ESG-Faktoren bezeichnet werden.
Für die normierte Immobilienbewertung ergibt sich dieser Grundsatz aus den jeweils maßgeblichen rechtlichen Grundlagen. Dazu gehören insbesondere § 194 BauGB und die ImmoWertV für die Verkehrswertermittlung sowie die BelWertV für die Beleihungswertermittlung.
Die Streichung der ausdrücklichen ESG-Anforderung in den MaRisk ändert an diesen grundlegenden Bewertungsanforderungen nichts.
Entscheidend ist somit nicht, ob ein Merkmal als ESG-Faktor bezeichnet wird, sondern ob es für den Wert der Immobilie relevant ist.
Weniger ESG in den MaRisk bedeutet nicht automatisch weniger Pflichten
Die 9. MaRisk-Novelle hat die ESG-Regelungen erheblich reduziert. Ein wesentlicher Grund dafür ist die gesetzliche Bündelung der Anforderungen an das ESG-Risikomanagement im KWG. Allerdings wurden nicht sämtliche gestrichenen Regelungen in das KWG übernommen. Ob und in welchem Umfang die betreffenden Anforderungen weiterhin bestehen, hängt deshalb von den jeweils maßgeblichen Rechtsgrundlagen ab.
Gerade die Sicherheitenbewertung zeigt, weshalb diese Unterscheidung wichtig ist:
Die ausdrückliche ESG-Regelung ist aus den MaRisk verschwunden. Die Pflicht zur Berücksichtigung wertrelevanter Eigenschaften und Risiken bei der Immobilienbewertung besteht jedoch fort.
Entscheidend sind die materiellen Anforderungen der jeweils maßgeblichen Rechtsgrundlagen – nicht die Häufigkeit des Begriffs ESG in den MaRisk.
Die ausführliche rechtliche Einordnung erscheint demnächst im FCH-KreditPraktiker.
Rechtsgrundlagen
- MaRisk vom 29. Mai 2024 und MaRisk vom 30. Juni 2026
- BRUBEG vom 25. März 2026
- §§ 26c und 26d KWG
- EBA/GL/2020/06, Tz. 208 und Abschnitt 7.1.1
- § 194 BauGB
- §§ 2 und 8 ImmoWertV
- § 5 BelWertV
Weitere Beiträge der Serie
Auf der Übersichtsseite finden Sie alle Beiträge zur 9. MaRisk-Novelle sowie den vertiefenden Fachbeitrag im KreditPraktiker.
Zur vollständigen Artikelserie
Regulatorische Anforderungen in der Sicherheitenbewertung umsetzen
Die Umsetzung regulatorischer Anforderungen in der Immobilienbewertung erfordert mehr als die Kenntnis einzelner Vorschriften. Entscheidend ist, diese Anforderungen sachgerecht in Bewertungsverfahren, Prozesse und Dokumentationsstandards zu übertragen.
KIERIG Consulting unterstützt Banken und Bewertungsdienstleister bei der fachlichen Einordnung und praxisgerechten Umsetzung regulatorischer Anforderungen an die Sicherheitenbewertung – insbesondere im Zusammenspiel von MaRisk, EBA-Leitlinien, CRR und BelWertV. Dazu gehört auch die Berücksichtigung wertrelevanter ESG-Eigenschaften und -Risiken.
Sie möchten Ihre Bewertungsprozesse regulatorisch überprüfen oder weiterentwickeln? Nehmen Sie gerne Kontakt mit mir auf.
Über den Autor
Jochem Kierig, MRICS
Diplom-Vermessungsingenieur | KIERIG Consulting
Jochem Kierig verfügt über mehr als 33 Jahre Erfahrung in der Immobilienbewertung und der Entwicklung digitaler Bewertungsprozesse. Er berät Kreditinstitute und Bewertungsdienstleister insbesondere zu MaRisk, EBA-Leitlinien, CRR, BelWertV und der Automatisierung von Immobilienbewertung und Baufinanzierung.